Domain diamantfräse.de kaufen?
Wir ziehen mit dem Projekt
diamantfräse.de um.
Sind Sie am Kauf der Domain
diamantfräse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain diamantfräse.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
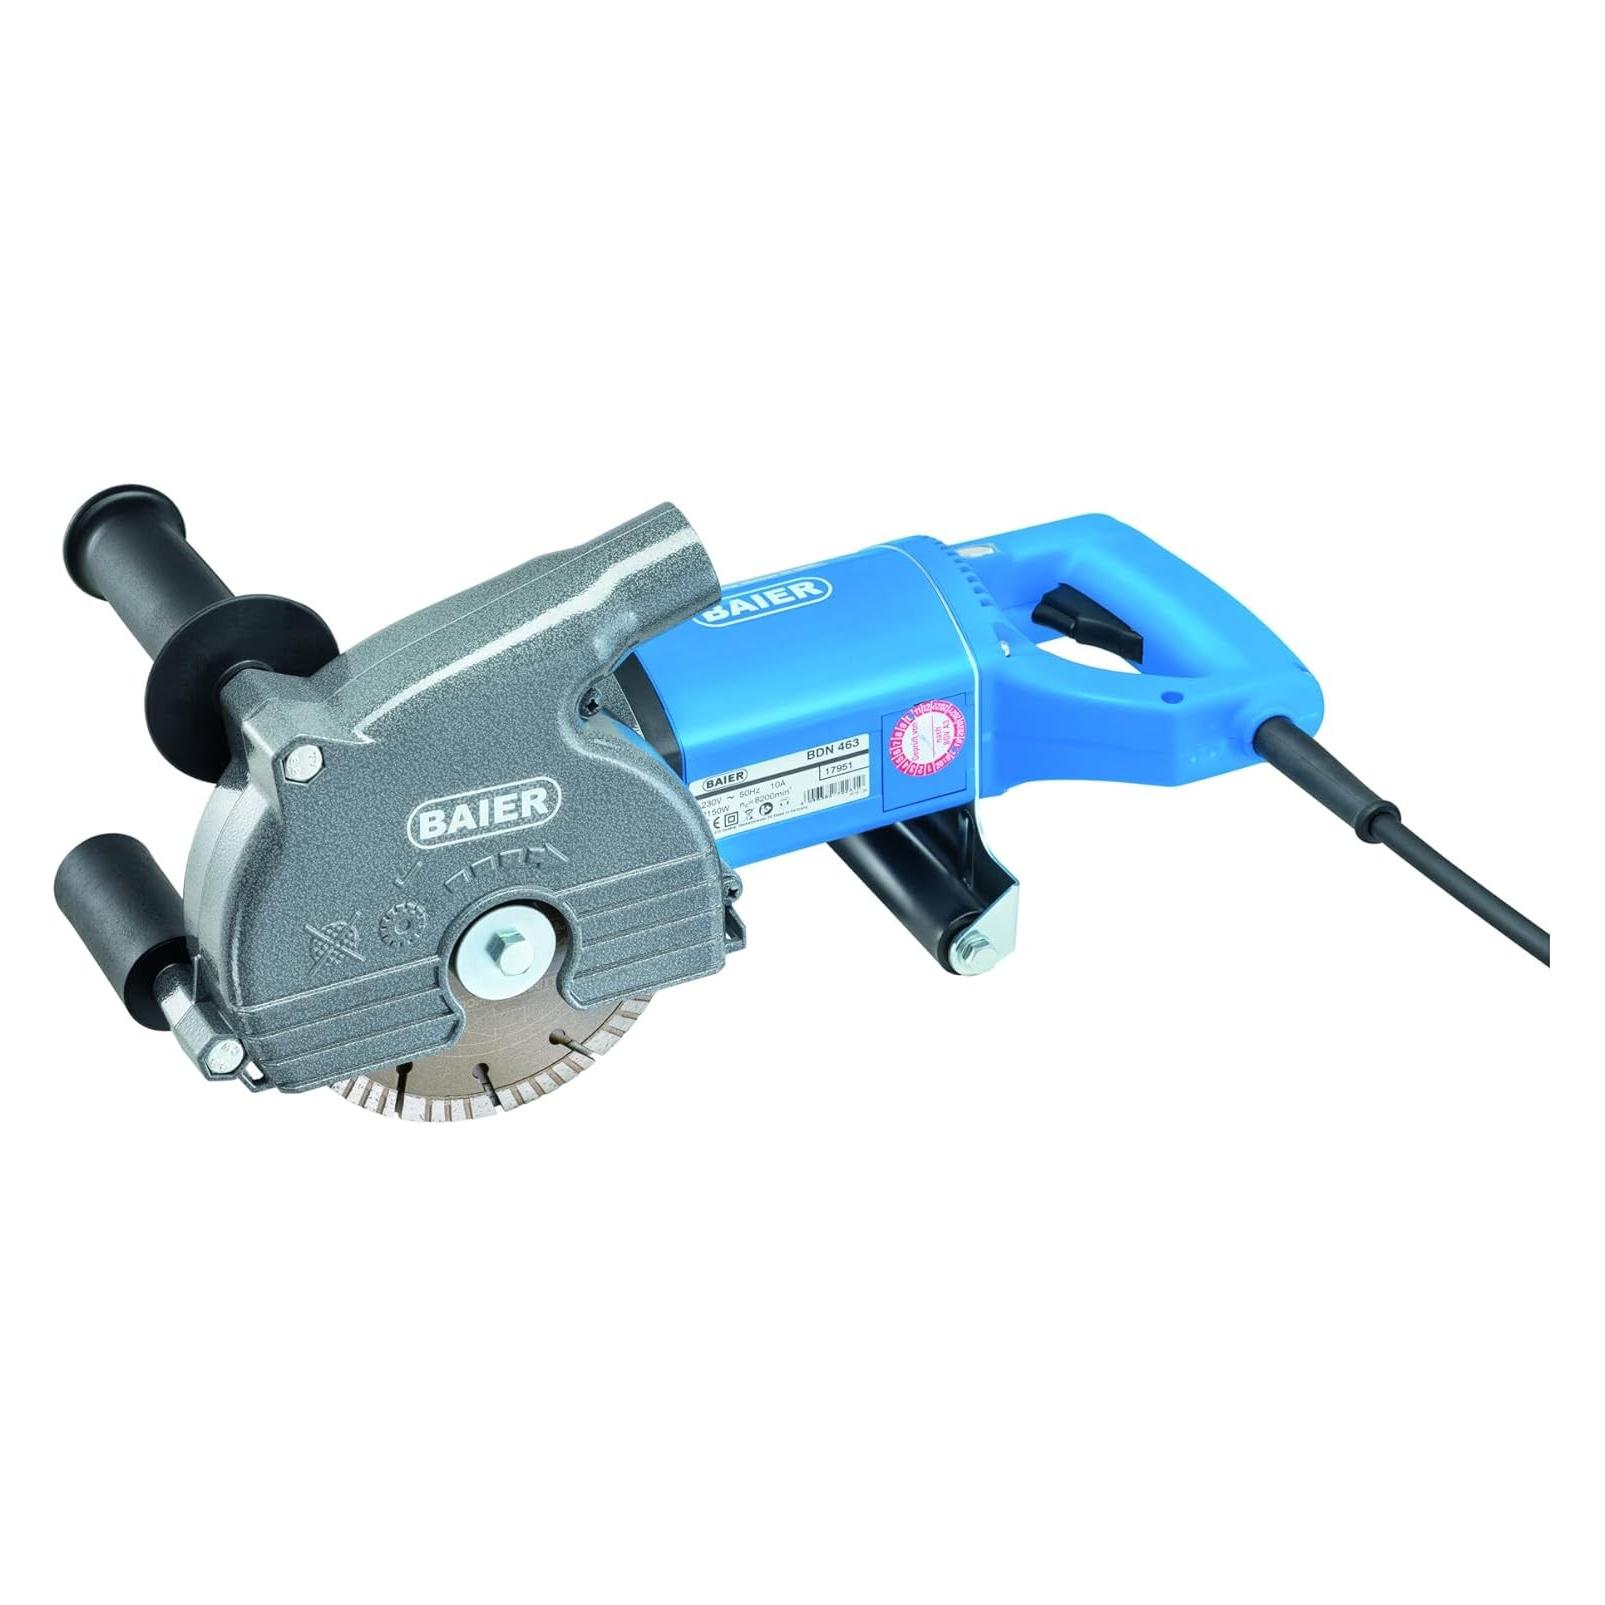
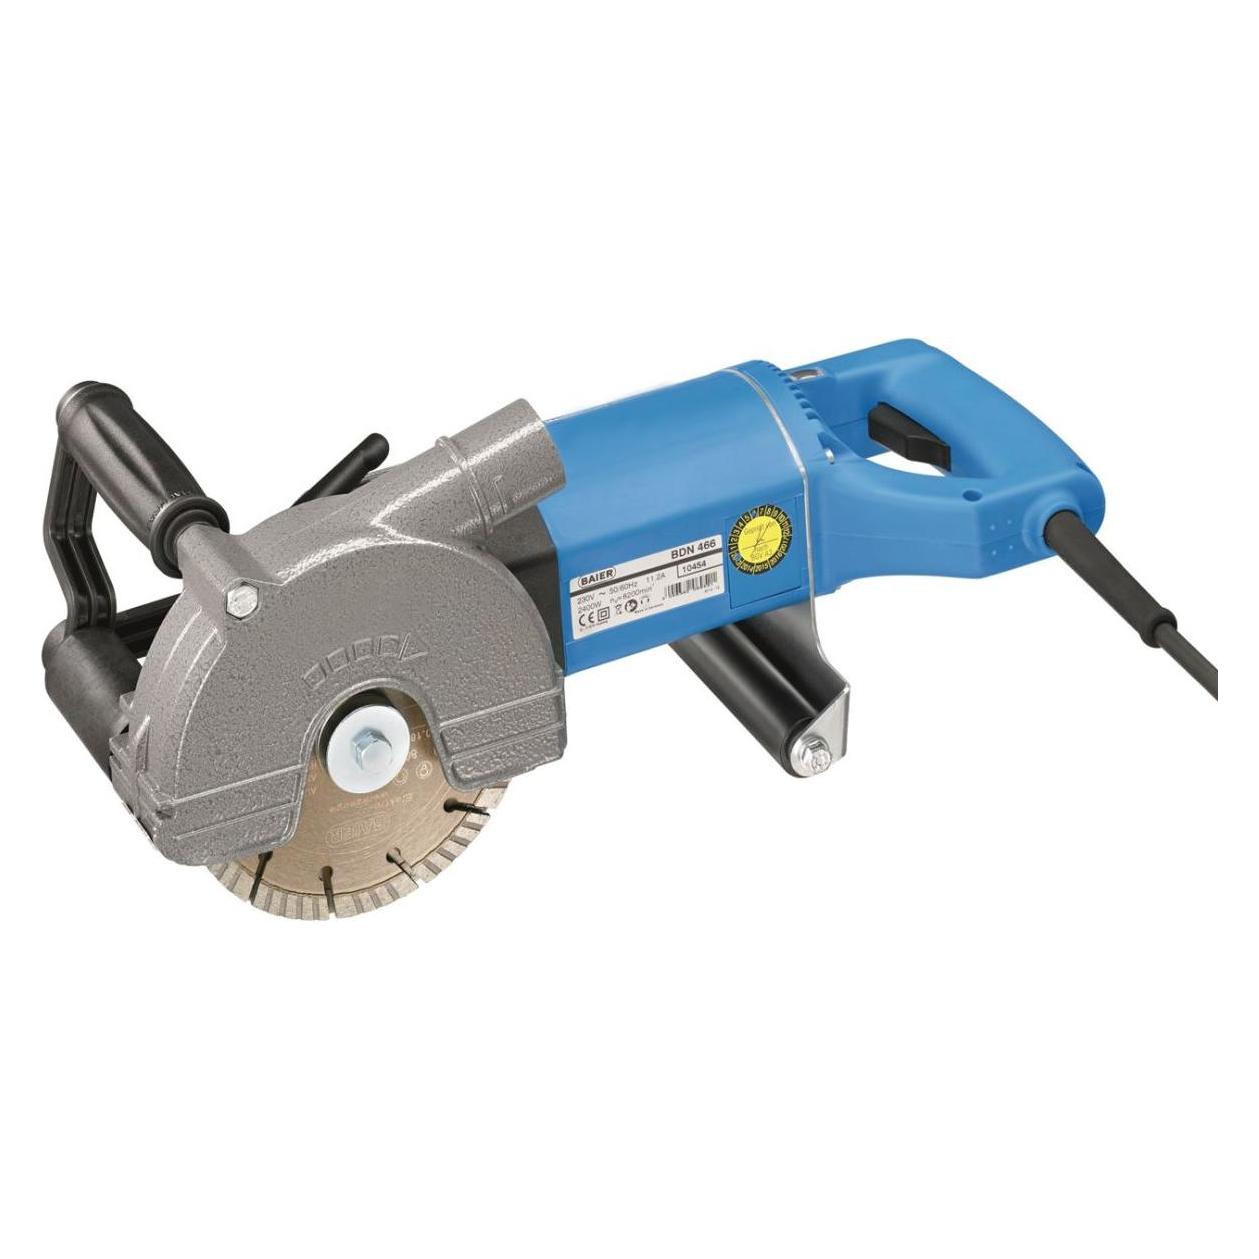
BAIER Diamantfräse BDN466/66952 | 84672985 Die neueste Generation von Diamantfräsen. Diese Technologie erlaubt drei Arbeitsgänge auf einem Streich. Mit dieser Maschine müssen Sie den Steg nicht mehr stemmen. Stegfrei bis Euro Norm 25mm breite. Lieferumfang inklusive 6 Stück Diamantscheiben Premium Silber1312,36 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **

Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
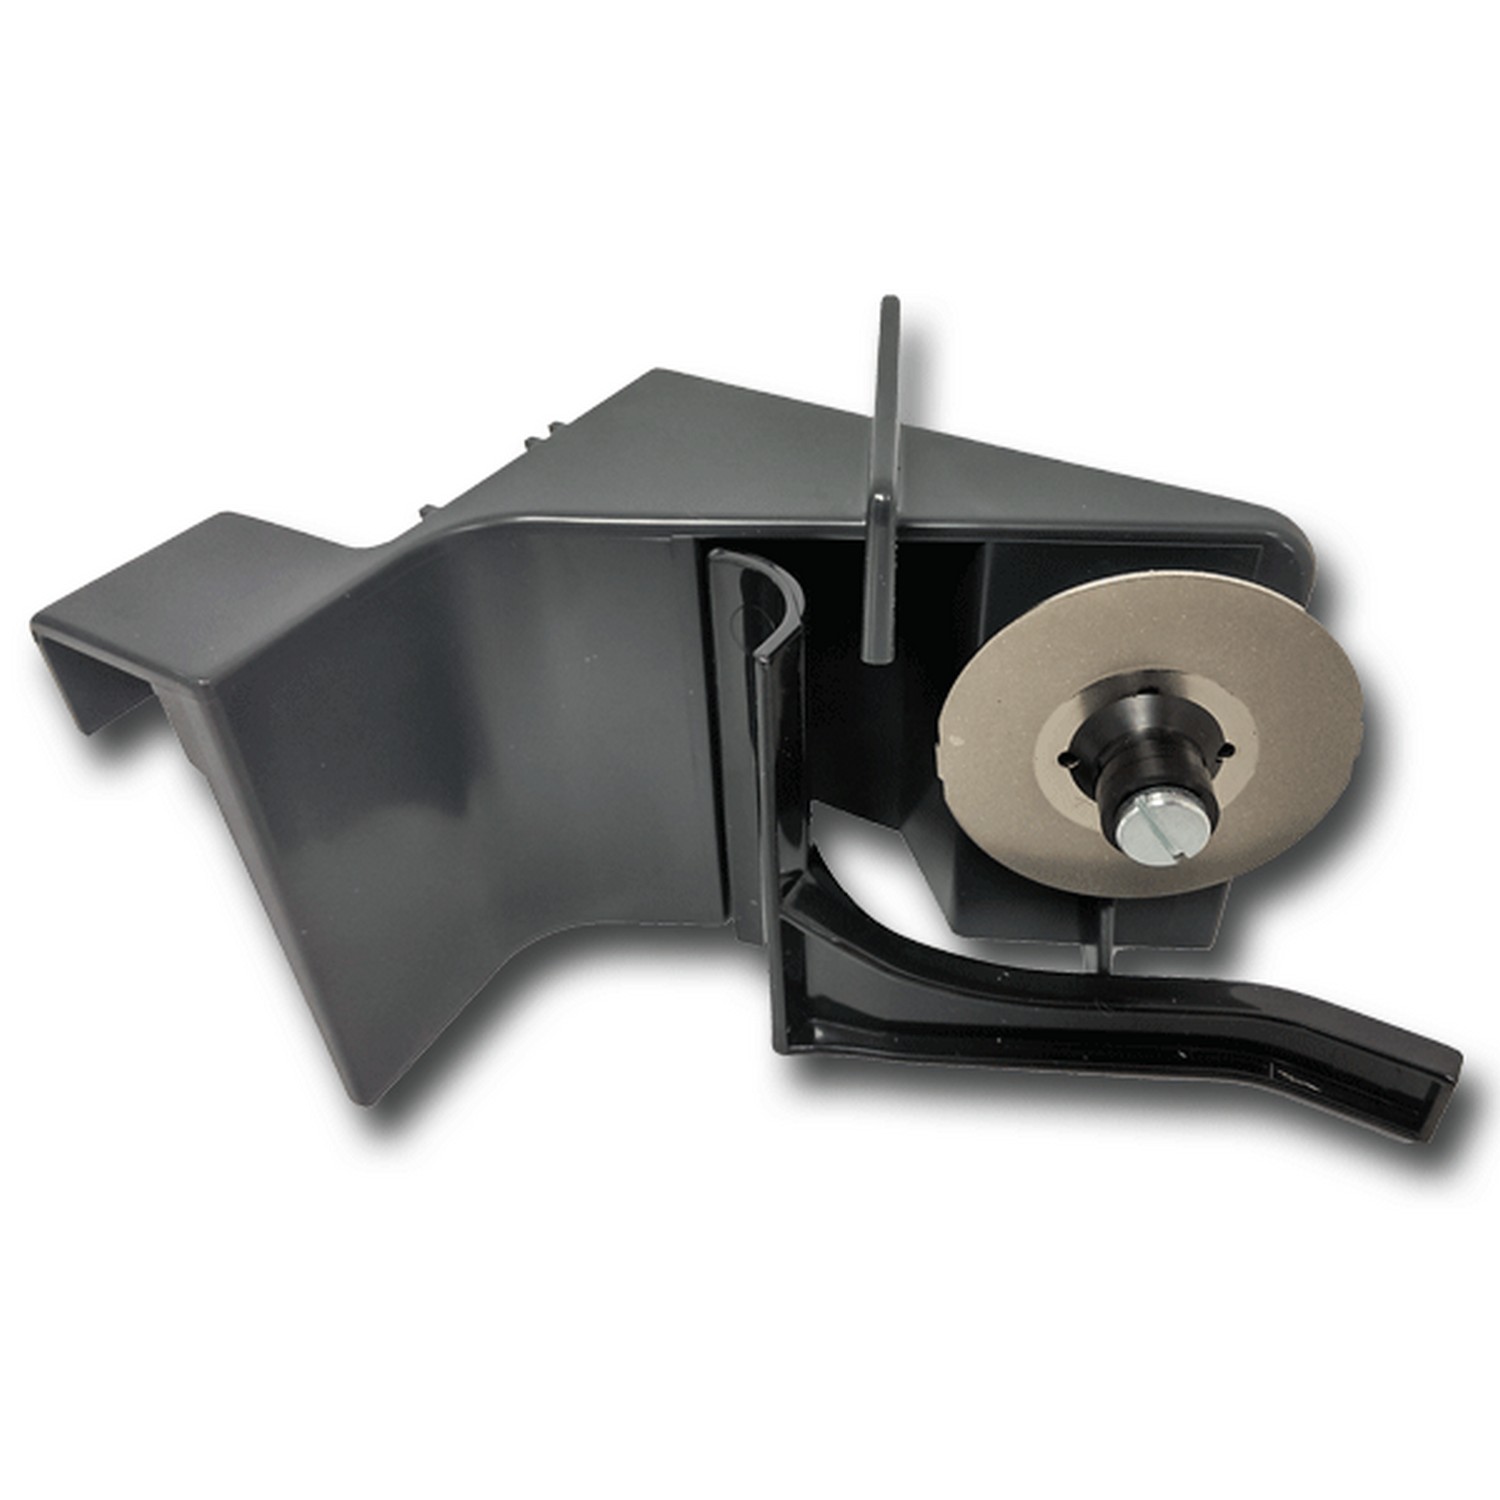
Graef D1000 DiamantschleiferDiamant-Messerschärfer für Messer, Ø 170 mm Dieser Messerschärfer ist nur für glatte Messer geeignet! Diesen Artikel können Sie für folgende GRAEF Produkte nutzen: 168 Comfort Plus (C168DE) CLASSIC 170 (C170DE) Classic C 180 (C180EU) Classic C 20 (C20EU) Classic C 9 (C9EU) Classic C 90 (C90EU) Classic C184 (C184DE) Classic C185 (C185DE) Economic E130 (1301 E130DE ) Economic E132 (E132DE) Economic E136 (E136DE) Economic E142 (E142DE) Economic E144 (E144DE) Economic E145 (1451 E145DE) Economic E146 (1461 E146DE) Economic E158 (E158DE) EH170T (EH-170T EH170T) EH170T2 (EH170T2) EH174T (EH174T) EH174T2 (EH174T2) EVO E 10 (E10EU) EVO E 11 (E11EU) EVO E 20 (E20EU) EVO E 21 (E21EU) EVO E 80 (E80EU) EVO E 81 (E81EU) F 1 Futura CH (F1CH) FA170T (FA170T) FA170T2 (FA170T2) FA174T (FA174T) FA174T2 (FA174T2) Futura F 1 (F1EU) Futura F 9 (F9EU) Futura F20 (1691, F20DE) Futura F5 (1651 F5DE) Master M 182 (M182EU) Master M 20 (M20EU) Master M 9 (M9EU) Master M 90 (M90EU) Master M188 (M188EU) Master M188 (M188DE) Master M190 (M190DE) Master M196 ultra (M196DE ) Master M91 (M91EU) Navis N1 (N1DE) Tendenza T 10 (T10EU) Tendenza T 5 (T5EU ) Tendenza T 7 (T7EU) Tendenza T 9 (T9EU) Tendenza T10 (T10DE) Tendenza T5 TWIN (T5EU2) Vivo V 10 (V10EU) Vivo V 11 (V11EU) Vivo V 20 (V20EU) Vivo V 21 (V21EU) Zentro Z6 (Z6DE)42,90 €*Versand: 11,99 €Sichere Weiterleitung zum Anbieter
-
Projahn Präzisionswerkzeug Einlage 45tlgPraezisionswerkzeug Einlage 45tlg 45-tlg. Werkstattwagen-Einlage mit Elektronikzangen, Präszisions-Schraubendrehern und Bit-Box Aus widerstandsfähigem EVA Polymerschaum mit stabiler Kunststoffoberfläche in hochwertigem Carbonfinish Langlebige und gut lesbare Werkzeugbeschriftung für mehr Übersichtlichkeit Hochwertige Optik, höhere Stabilität und geringere Schmutzanfälligkeit durch Carbonfinish Werkzeuge sauber, übersichtlich und sicher angeordnet 1/3 Einlagenmodul passend für alle PROJAHN-Wer...148,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BAIER Diamantfräse BDN466/66952 | 84672985 Die neueste Generation von Diamantfräsen. Diese Technologie erlaubt drei Arbeitsgänge auf einem Streich. Mit dieser Maschine müssen Sie den Steg nicht mehr stemmen. Stegfrei bis Euro Norm 25mm breite. Lieferumfang inklusive 6 Stück Diamantscheiben Premium Silber1312,36 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
Ähnliche Suchbegriffe für Veräußerung
-
Baier Maschinenfabrik Akku Diamantfräse 10505Nennspannung=18 VAkkukapazität=8 AhMit Ladegerät=neinGewicht mit Akkupack=4,87 kgGewicht ohne Akkupack=3,88 kgWerkzeugaufnahme=sonstigeLeerlaufdrehzahl=20000 1/minMax. Scheibendurchmesser=85 mmLänge=460 mmBreite=375 mmHöhe=165 mm452,06 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.